Luật Quản lý thuế 108/2025: điểm mới về mã số thuế từ 1/7/2026
Luật Quản lý thuế 108/2025/QH15 hiệu lực 1/7/2026: mã số thuế (Điều 11), hộ kinh doanh, hoá đơn điện tử, khai bổ sung và điểm doanh nghiệp cần biết.
Luật Quản lý thuế số 108/2025/QH15 được Quốc hội thông qua ngày 10/12/2025, có hiệu lực từ 1/7/2026 và thay Luật Quản lý thuế 38/2019. Điểm mới đáng chú ý nhất về mã số thuế nằm ở Điều 11: cá nhân, hộ kinh doanh dùng số định danh cá nhân, doanh nghiệp dùng mã số doanh nghiệp. Riêng Điều 13 và việc dùng hoá đơn điện tử của hộ, cá nhân kinh doanh (Điều 26) áp dụng sớm từ 1/1/2026.
Luật 108/2025/QH15 áp dụng từ khi nào, phạm vi ra sao?
Luật gồm 9 chương, 53 điều. Điều 1 xác định phạm vi là quản lý các loại thuế và khoản thu khác thuộc ngân sách nhà nước.
Bạn cần phân biệt các mốc sau khi chọn căn cứ cho hồ sơ:
| Mốc áp dụng | Nội dung | Căn cứ |
|---|---|---|
| 1/1/2026 | Khai, tính thuế của hộ, cá nhân kinh doanh và việc sử dụng hóa đơn điện tử của nhóm này. | Điều 13, Điều 26 và khoản 2 Điều 52 Luật 108/2025/QH15. |
| 1/7/2026 | Luật có hiệu lực, gồm quy định mã số thuế tại Điều 11. | Khoản 1 Điều 52 Luật 108/2025/QH15. |
| 1/7/2026 | Nghị định hướng dẫn quản lý thuế và thông tư đăng ký thuế có hiệu lực. | Khoản 1 Điều 74 Nghị định 252/2026/NĐ-CP; khoản 1 Điều 36 Thông tư 90/2026/TT-BTC. |
Thông tư 90/2026/TT-BTC thay thế Thông tư 86/2024/TT-BTC từ 1/7/2026 theo khoản 1 Điều 36. Khi xử lý đăng ký thuế, bạn cần dùng biểu mẫu và thủ tục tương ứng trong thông tư mới.
Điều 11 quy định mã số thuế của từng nhóm thế nào?
Cá nhân, hộ và doanh nghiệp dùng mã nào?
Điều 11 Luật 108/2025/QH15, áp dụng từ 1/7/2026, phân biệt các nhóm dưới đây. Mã dùng cho doanh nghiệp khác với số định danh của người đại diện.
| Nhóm người nộp thuế | Mã số thuế | Căn cứ Điều 11 |
|---|---|---|
| Cá nhân, cá nhân kinh doanh | Số định danh cá nhân của chính người đó. | Khoản 1. |
| Hộ gia đình, hộ kinh doanh | Số định danh cá nhân của chủ hộ tương ứng. | Khoản 1. |
| Doanh nghiệp và các tổ chức thuộc khoản 2 Điều 10 | Mã số của doanh nghiệp, tổ chức được cấp theo pháp luật. | Khoản 2. |
| Người nộp thuế ngoài hai nhóm tại khoản 1, khoản 2 | Mã số do cơ quan thuế cấp. | Khoản 3. |
Thông tư 90/2026/TT-BTC, điểm a khoản 2 Điều 5, quy định mã 10 chữ số cho cá nhân có quốc tịch nước ngoài. Quy định cũng áp dụng với người Việt Nam sống ở nước ngoài không có số định danh từ Cơ sở dữ liệu dân cư.
Mốc số định danh thay mã số thuế đã bắt đầu từ 1/7/2025 theo khoản 2 Điều 38 Thông tư 86/2024/TT-BTC. Đây là căn cứ lịch sử; quy định chuyển tiếp khi đó nằm tại Điều 39.
Mã số thuế cũ được xử lý ra sao?
Điều 37 Thông tư 90/2026/TT-BTC quy định chuyển tiếp từ 1/7/2026. Khoản 2 cho phép tiếp tục dùng mã đã cấp, riêng nhóm tại khoản 1 Điều 11 Luật 108 dùng số định danh.
Khoản 3 áp dụng với mã cấp trước 1/7/2025 nhưng thông tin cá nhân thiếu hoặc không khớp dữ liệu dân cư. Cơ quan thuế chuyển mã sang trạng thái 10, “Mã số thuế chờ cập nhật thông tin số định danh cá nhân”. Bạn cần làm thủ tục thay đổi thông tin theo khoản 1, khoản 4 Điều 23 để thông tin khớp với Cơ sở dữ liệu quốc gia về dân cư.
Khoản 4 yêu cầu người có nhiều mã cập nhật số định danh để cơ quan thuế hợp nhất dữ liệu. Khi đã tích hợp, hóa đơn và hồ sơ cũ vẫn được sử dụng mà không phải đổi thông tin mã số thuế.
Hộ, cá nhân kinh doanh kê khai và dùng hóa đơn thế nào từ 1/1/2026?
Tự xác định doanh thu và nghĩa vụ thuế
Khoản 6 Điều 10 Nghị quyết 198/2025/QH15 quy định bỏ phương pháp khoán thuế từ 1/1/2026. Điều 13 Luật 108/2025/QH15 áp dụng cùng ngày theo khoản 2 Điều 52.
Theo khoản 1 Điều 13, nhóm không chịu thuế, không phải nộp thuế thông báo doanh thu thực tế với cơ quan thuế. Nhóm thuộc diện chịu thuế, phải nộp thuế tự xác định số thuế giá trị gia tăng và thu nhập cá nhân phải nộp.
Ngưỡng doanh thu năm là 1 tỷ đồng theo Điều 3, Điều 4 Nghị định 68/2026/NĐ-CP, đã được sửa đổi. Khoản 1 Điều 1 Nghị định 141/2026/NĐ-CP thay ngưỡng cũ; Điều 3 quy định hiệu lực từ 1/1/2026.
Doanh thu không quá ngưỡng này thuộc diện không chịu thuế giá trị gia tăng. Cá nhân cư trú kinh doanh không phải nộp thuế thu nhập cá nhân khi đáp ứng ngưỡng tương ứng. Bạn có thể đối chiếu cách khai theo nhóm trong bài hộ kinh doanh bỏ thuế khoán.
Xác định đúng loại hóa đơn cần dùng
Từ 1/7/2026, căn cứ về hóa đơn là Nghị định 254/2026/NĐ-CP, theo khoản 1 Điều 43. Điểm d khoản 1 Điều 6 quy định các trường hợp phải dùng hóa đơn điện tử. Đối tượng gồm hộ, cá nhân kinh doanh có doanh thu năm trên 1 tỷ đồng. Hộ, cá nhân kinh doanh bán tài sản phải đăng ký quyền sở hữu, quyền sử dụng cũng thuộc diện áp dụng.
Điểm c khoản 1 Điều 6 quy định hóa đơn từ máy tính tiền cho nhóm bán trực tiếp đến người tiêu dùng. Ví dụ gồm siêu thị, ăn uống, nhà hàng, khách sạn. Nhóm này đã đăng ký hóa đơn theo điểm a hoặc b thì không bắt buộc đăng ký hóa đơn từ máy tính tiền.
Bạn cũng cần đối chiếu các trường hợp không phải sử dụng hóa đơn điện tử tại Điều 7 nghị định này. Khi nhận tờ khai được hệ thống hỗ trợ tạo, hãy kiểm tra doanh thu trước khi gửi. Điểm b khoản 1 Điều 8 Nghị định 68/2026/NĐ-CP vẫn đặt trách nhiệm về tính chính xác lên người nộp thuế.
Khai bổ sung hồ sơ thuế có thời hạn và điều kiện nào?
Khoản 5 Điều 12 Luật 108/2025/QH15, hiệu lực 1/7/2026, quy định thời hạn khai bổ sung là 5 năm. Thời hạn tính từ ngày hết hạn nộp hồ sơ của kỳ tính thuế có sai sót. Ngày bạn phát hiện lỗi không phải điểm bắt đầu tính thời hạn này.
Trước khi bổ sung, bạn cần xác định hồ sơ đang ở tình trạng nào:
- Điểm a: trước khi cơ quan thuế hoặc cơ quan có thẩm quyền công bố quyết định thanh tra, kiểm tra.
- Điểm b: hồ sơ ngoài phạm vi, thời kỳ thanh tra, kiểm tra ghi trong quyết định.
- Điểm c: hồ sơ không thuộc trường hợp cơ quan điều tra yêu cầu không được khai bổ sung để phục vụ điều tra.
Điểm d có thủ tục riêng cho sai sót thuộc phạm vi, thời kỳ đã thanh tra, kiểm tra. Sai sót gồm tăng thuế phải nộp; giảm thuế đã được miễn, giảm, hoàn, được khấu trừ hoặc đã nộp thừa. Bạn bổ sung hồ sơ giải trình để cơ quan thuế rà soát.
Cơ quan thuế chấp thuận thì thông báo cho phép điều chỉnh hồ sơ khai thuế. Bạn vẫn bị xử lý như khi cơ quan có thẩm quyền thanh tra, kiểm tra phát hiện.
Bạn nên lưu tờ khai gốc, chứng từ đối chiếu và lý do điều chỉnh cùng hồ sơ bổ sung. Với hàng xuất khẩu, nhập khẩu, khoản 6 Điều 12 dẫn việc khai bổ sung sang pháp luật hải quan.
Công khai thông tin thuế có làm mất quyền bảo mật không?
Điều 7 Luật 108/2025/QH15, hiệu lực 1/7/2026, quy định cả bảo mật và các trường hợp cung cấp, công khai thông tin. Khoản 3 cho phép cơ quan quản lý thuế công khai trong những trường hợp sau:
- Trốn thuế, chây ỳ hoặc nợ tiền thuế, khoản thu khác, tiền chậm nộp, tiền phạt.
- Vi phạm pháp luật thuế ảnh hưởng quyền lợi, nghĩa vụ nộp thuế của tổ chức, cá nhân khác.
- Không thực hiện yêu cầu hợp pháp của cơ quan quản lý thuế.
Quyền bảo mật vẫn được ghi tại điểm k khoản 1 Điều 37. Khoản 4 Điều 7 yêu cầu bên nhận thông tin sử dụng đúng mục đích và bảo mật. Điểm q khoản 1 Điều 37 cho phép bạn yêu cầu tra soát, điều chỉnh dữ liệu do cơ quan thuế cung cấp bị sai.
Luật 15/2026/QH16 (thông qua 23/8/2026) bổ sung quyền được bồi thường thiệt hại của người nộp thuế vào Điều 37 và trách nhiệm bồi thường của cơ quan thuế tại Điều 38, nhưng phần sửa này chỉ có hiệu lực từ 1/3/2027.
Doanh nghiệp cần rà soát gì sau ngày 1/7/2026?
Bạn nên rà soát dữ liệu đang sử dụng và các hồ sơ chưa hoàn tất theo thứ tự sau:
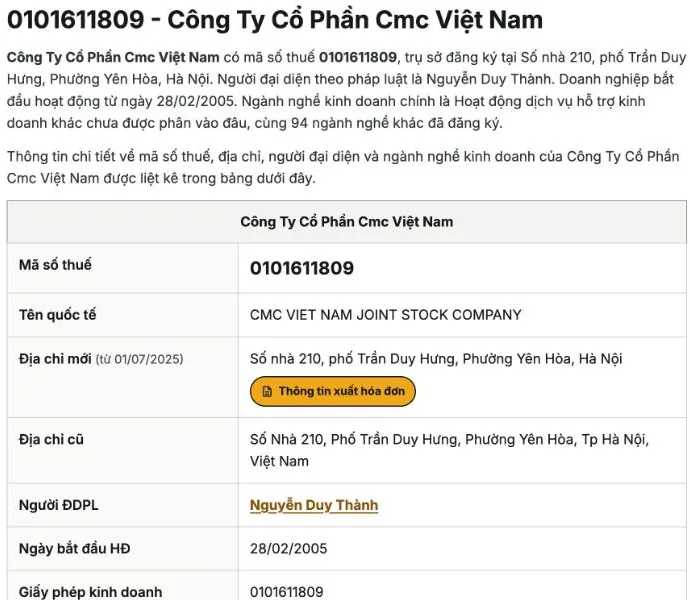
- Đối chiếu tên, mã số và trạng thái qua công cụ tra cứu mã số thuế doanh nghiệp với hồ sơ đăng ký.
- Kiểm tra số định danh và thông tin thuế của nhân viên, tách những trường hợp cần cập nhật hoặc hợp nhất mã.
- Rà soát ngành nghề, loại hóa đơn đang đăng ký và khả năng truyền dữ liệu của phần mềm bán hàng.
- Lập danh sách kỳ khai có sai sót, ngày hết hạn nộp và tình trạng thanh tra, kiểm tra trước khi bổ sung.
- Kiểm tra thông báo trên tài khoản thuế điện tử và lưu xác nhận giao dịch cùng hồ sơ đã gửi.
Khoản 1, khoản 2 Điều 8 Nghị định 252/2026/NĐ-CP quy định sử dụng, cung cấp mã số thuế trong giao dịch và hồ sơ. Điều 50 yêu cầu thực hiện thông báo thuế điện tử như thông báo giấy. Nghị định có hiệu lực từ 1/7/2026.
Mời bạn dùng công cụ tra cứu mã số thuế cá nhân của TracuuMST để đối chiếu thông tin trước khi chuẩn bị hồ sơ.
Câu hỏi thường gặp
Doanh nghiệp có phải đổi mã số thuế từ 1/7/2026 không?
Không phải đổi mã chỉ vì luật mới có hiệu lực. Khoản 2 Điều 11 Luật 108/2025/QH15 xác định mã số thuế doanh nghiệp là mã số doanh nghiệp. Khoản 2 Điều 37 Thông tư 90/2026/TT-BTC, hiệu lực 1/7/2026, cho phép tiếp tục dùng mã đã cấp cho doanh nghiệp.
Luật 38/2019/QH14 còn hiệu lực không?
Luật này hết hiệu lực từ 1/7/2026 theo khoản 3 Điều 52 Luật 108/2025/QH15, trừ chuyển tiếp tại khoản 1, khoản 3 Điều 53. Khoản thuế được miễn, giảm, không thu phát sinh trước mốc này tiếp tục xử lý theo luật cũ. Cuộc kiểm tra có quyết định trước mốc này, chưa có kết luận hoặc quyết định xử lý, cũng tiếp tục theo luật cũ.
Hộ kinh doanh áp dụng luật mới từ ngày nào?
Điều 13 và việc dùng hóa đơn điện tử của hộ tại Điều 26 áp dụng từ 1/1/2026. Căn cứ là khoản 2 Điều 52 Luật 108/2025/QH15; các quy định còn lại có hiệu lực từ 1/7/2026 theo khoản 1.