Mã số thuế hộ kinh doanh: có trùng MST chủ hộ? Đổi gì từ 2026
Mã số thuế hộ kinh doanh là gì, có trùng mã số thuế cá nhân của chủ hộ không, cấu trúc trước và sau 1/7/2025, thay đổi khi bỏ thuế khoán từ 1/1/2026.
Mã số thuế hộ kinh doanh hiện là số định danh cá nhân 12 số của chủ hộ, nên hộ và chủ hộ dùng chung một mã khi kê khai, nộp thuế và xuất hoá đơn. Từ 1/1/2026 hộ không còn nộp thuế khoán, vì vậy bạn nên rà soát lại mã số thuế và thông tin đăng ký trước khi kê khai.
Hộ kinh doanh có mã số thuế không?
Có, nhưng bạn cần phân biệt mã dùng cho hộ với cách cấp mã trước đây. Khoản 1 Điều 11 Luật Quản lý thuế 108/2025/QH15 (hiệu lực 1/7/2026) xác định mã số thuế của hộ là số định danh cá nhân của chủ hộ.
Mã thuế được dùng khi kê khai, nộp thuế và ghi trên hoá đơn, chứng từ liên quan. Nghị định 252/2026/NĐ-CP (khoản 1 Điều 8) nhắc lại nguyên tắc này. Khi giao dịch, bạn nên đối chiếu cả mã thuế, tên hộ và địa chỉ đăng ký.
Theo khoản 1 Điều 91 Nghị định 168/2025/NĐ-CP, mã số hộ kinh doanh được xác định là mã số thuế. Hệ thống đăng ký thuế truyền mã sang hệ thống đăng ký hộ kinh doanh để ghi trên giấy chứng nhận. Vì vậy, không nên mặc định hộ luôn cần một mã thuế khác với mã của chủ hộ.
Cấu trúc mã số thuế hộ kinh doanh trước và sau 1/7/2025
Thông tư 86/2024/TT-BTC là văn bản đầu tiên cho dùng số định danh cá nhân thay mã số thuế từ 1/7/2025 (khoản 5 Điều 5, khoản 2 Điều 38). Điều 39 của Thông tư quy định cách chuyển đổi những mã đã cấp trước đó.
| Giai đoạn | Mã sử dụng | Điểm cần đối chiếu |
|---|---|---|
| Trước 1/7/2025 | Mã do cơ quan thuế cấp: 10 chữ số, hoặc 13 chữ số (10 số đầu + 3 số thứ tự) dùng cho đơn vị phụ thuộc, địa điểm kinh doanh theo khoản 2 Điều 5 Thông tư 86. Nhiều hộ trên TracuuMST còn hiển thị mã dạng này. | Với mã cũ, kiểm tra việc tích hợp sang số định danh của chủ hộ. |
| Từ 1/7/2025 đến trước 1/7/2026 | Số định danh cá nhân 12 chữ số của người đại diện hộ. | Thông tin đăng ký thuế phải khớp dữ liệu dân cư theo Điều 39 Thông tư 86. |
| Từ 1/7/2026 | Số định danh cá nhân của chủ hộ theo khoản 1 Điều 11 Luật 108/2025/QH15. | Đối chiếu quy định chuyển tiếp tại Điều 37 Thông tư 90/2026/TT-BTC. |
Thông tư 90/2026/TT-BTC thay thế Thông tư 86 từ 1/7/2026, theo khoản 1 Điều 36. Điều 5 Thông tư 90 phân biệt mã theo số định danh với mã do cơ quan thuế cấp. Bạn không tự kéo dài mã cũ hoặc ghép thêm chữ số để tạo mã mới.
Mã số thuế hộ kinh doanh có trùng mã số thuế cá nhân chủ hộ?
Có, hai mã cùng là số định danh cá nhân của chủ hộ theo khoản 1 Điều 11 Luật 108/2025/QH15. Tuy nhiên, khi đối chiếu hồ sơ, bạn vẫn cần xem thông tin hoạt động kinh doanh tương ứng. Bài giải thích mã số thuế cá nhân là gì giúp bạn hiểu cách sử dụng số này.
Nếu hồ sơ cá nhân và hồ sơ cửa hàng còn hiển thị các mã cũ khác nhau, bạn nên kiểm tra từng mã. Khoản 4 Điều 37 Thông tư 90/2026/TT-BTC yêu cầu cập nhật số định danh cho các mã đã cấp. Cơ quan thuế sẽ tích hợp, hợp nhất dữ liệu theo số định danh cá nhân.
Trạng thái 10 là “Mã số thuế chờ cập nhật thông tin số định danh cá nhân”. Theo khoản 3 Điều 37 Thông tư 90, bạn phải cập nhật thông tin trước khi dùng số định danh làm mã thuế. Với hộ đăng ký liên thông, việc thay đổi thông tin thực hiện cùng thay đổi đăng ký hộ kinh doanh. Căn cứ là điểm a khoản 1 Điều 23 Thông tư 90.
Tra cứu mã số thuế hộ kinh doanh ở đâu?
Đối chiếu thông tin trên TracuuMST
Bạn có thể bắt đầu từ danh sách hộ kinh doanh cá thể để tìm hộ cần đối chiếu. Hãy so sánh tên và địa chỉ với giấy chứng nhận đang giữ, tránh chọn nhầm hộ có tên gần giống.
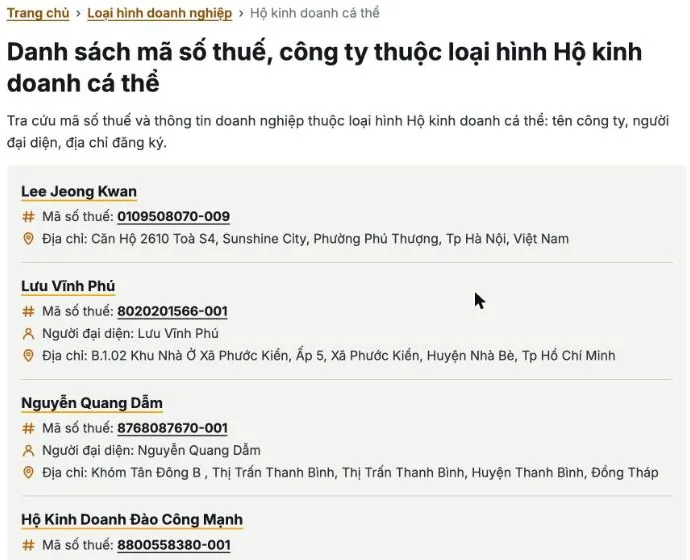
Bạn có thể dùng công cụ tra cứu mã số thuế cá nhân của TracuuMST để đối chiếu thông tin chủ hộ.
Nếu kết quả thiếu hoặc khác giấy tờ, hãy kiểm tra tiếp trên hệ thống của cơ quan thuế. Khoản 5 Điều 37 Thông tư 90 hướng dẫn tra cứu trên hệ thống quản lý thuế hoặc tài khoản giao dịch điện tử. Khi thông tin sai, bạn liên hệ cơ quan thuế quản lý trực tiếp hoặc Thuế cơ sở nơi cư trú.
Kiểm tra mã và trạng thái trên eTax Mobile
Hướng dẫn của Thuế tỉnh Gia Lai ngày 9/6/2026 nêu cách tra cứu trên eTax Mobile như sau:
- Mở eTax Mobile và chọn “Tiện ích”.
- Chọn “Tra cứu thông tin người nộp thuế”.
- Nhập mã thuế cũ 10 chữ số hoặc số định danh cá nhân 12 chữ số.
- Nhập mã kiểm tra rồi bấm “Tra cứu” để xem kết quả.
Bạn nên lưu kết quả của từng mã cũ để đối chiếu khi đề nghị cập nhật. Nếu thấy trạng thái chờ cập nhật, hãy xử lý thông tin còn thiếu thay vì tự chọn một mã để bỏ.
Hộ có nhiều địa điểm kinh doanh dùng mã nào?
Hộ sử dụng một mã số thuế cho tất cả cửa hàng và ghi rõ mã địa điểm kinh doanh trên hoá đơn. Quy định nằm tại điểm a khoản 5 Điều 8 Nghị định 68/2026/NĐ-CP, được sửa bởi khoản 2 Điều 1 Nghị định 141/2026/NĐ-CP. Nghị định 141 áp dụng từ 1/1/2026.
Bạn cần phân biệt mã thuế chung của hộ với mã địa điểm để nhận diện từng cửa hàng. Khi thiết lập phần mềm hoá đơn, hãy đối chiếu hai thông tin này riêng biệt. Nếu chưa biết mã địa điểm, bạn nên đề nghị cơ quan thuế quản lý xác nhận trước khi sử dụng.
Điểm b khoản 4 Điều 8 Nghị định 68 quy định khai tổng hợp các địa điểm trên một hồ sơ. Hồ sơ được nộp cho cơ quan thuế quản lý trực tiếp trụ sở.
Bạn vẫn cần theo dõi doanh thu từng địa điểm. Cách kê khai và nơi nộp từng khoản thuế phụ thuộc phương pháp tính thuế, cũng được quy định tại điểm b nêu trên. Dùng chung mã thuế không thay thế việc nhận diện cửa hàng phát sinh doanh thu.
Từ 1/1/2026 bỏ thuế khoán: cần làm gì với mã số thuế?
Khoản 6 Điều 10 Nghị quyết 198/2025/QH15 quy định hộ không áp dụng phương pháp khoán thuế từ 1/1/2026. Bạn có thể đọc hướng dẫn hộ kinh doanh bỏ thuế khoán từ 1/1/2026 để chuẩn bị việc kê khai.
Việc bỏ khoán không đồng nghĩa bạn phải xin thêm mã thuế. Mã vẫn xác định theo chủ hộ; cách thực hiện nghĩa vụ thuế được phân theo doanh thu. Điều 13 Luật 108/2025/QH15 quy định việc thông báo doanh thu hoặc tự xác định thuế phải nộp. Quy định này áp dụng từ 1/1/2026.
Ngưỡng doanh thu được quy định tại Điều 3, Điều 4 và khoản 1 Điều 8 Nghị định 68. Khoản 1 Điều 1 Nghị định 141 đã sửa ngưỡng thành 1 tỷ đồng, áp dụng từ 1/1/2026.
| Doanh thu năm | Nguyên tắc về thuế | Việc cần chuẩn bị |
|---|---|---|
| Từ 1 tỷ đồng trở xuống | Không chịu thuế GTGT; cá nhân cư trú kinh doanh không phải nộp thuế TNCN. | Theo dõi và thông báo doanh thu thực tế với cơ quan thuế. |
| Trên 1 tỷ đồng | Thuộc diện chịu thuế GTGT và nộp thuế TNCN theo phương pháp áp dụng. | Xác định doanh thu, số thuế và chuẩn bị hồ sơ kê khai. |
Để chuẩn bị dữ liệu phục vụ kê khai, bạn nên thực hiện các việc sau:
- Đối chiếu số định danh của chủ hộ với thông tin đăng ký thuế.
- Rà soát các mã cũ và đề nghị cập nhật thông tin còn thiếu.
- Lập danh sách cửa hàng cùng mã địa điểm để kiểm tra dữ liệu hoá đơn.
- Lưu chứng từ và theo dõi doanh thu thực tế của từng cửa hàng.
Câu hỏi thường gặp
Đổi chủ hộ kinh doanh thì mã số thuế có đổi không?
Có, mã thuế được cập nhật theo số định danh cá nhân của chủ hộ mới. Căn cứ là khoản 4 Điều 24 Thông tư 90/2026/TT-BTC. Việc cập nhật không làm chấm dứt hoạt động của hộ; chủ mới kế thừa nghĩa vụ thuế chưa hoàn thành của chủ cũ.
Hộ kinh doanh chấm dứt thì mã số thuế cá nhân của chủ hộ có bị đóng không?
Không, việc đóng mã dùng cho hoạt động kinh doanh không làm chấm dứt mã thuế cá nhân của chủ hộ. Bạn vẫn dùng mã cá nhân cho nghĩa vụ thuế khác, theo khoản 4 Điều 28 Thông tư 90/2026/TT-BTC.
Hộ kinh doanh xuất hoá đơn ghi mã nào?
Bạn ghi mã thuế của hộ tại phần người bán, tức số định danh cá nhân đã khớp dữ liệu của chủ hộ. Căn cứ là điểm c khoản 1 Điều 10 Nghị định 254/2026/NĐ-CP về hoá đơn (hiệu lực 1/7/2026). Hộ có nhiều cửa hàng còn phải ghi mã địa điểm kinh doanh tương ứng.